Maturidade Financeira Empresarial: Em Qual Nível Está Sua Empresa?
Por Viviane Ferreira, economista com mais de 30 anos de experiência. Fundadora e Consultora Estratégica da Crescer com Controle.
O que é maturidade financeira empresarial
Maturidade financeira empresarial é o grau em que a gestão financeira de uma empresa é organizada, previsível e capaz de orientar decisões. Não se mede pelo faturamento nem pelo saldo em conta. Uma empresa que fatura R$ 5 milhões por ano pode operar de forma totalmente reativa, enquanto outra que fatura R$ 800 mil pode ter processos, indicadores, planejamento e capacidade de gestão sólidos.
Atenção ao termo: aqui falamos da maturidade financeira da empresa, considerando gestão, processos, indicadores e governança, e não de educação financeira pessoal.
Empresas financeiramente maduras tomam decisões com mais previsibilidade, protegem a rentabilidade durante períodos de crescimento e respondem melhor a mudanças econômicas. Por isso, maturidade financeira não é apenas uma questão de controle financeiro. É uma vantagem competitiva que influencia diretamente a capacidade de crescer, investir e gerar valor no longo prazo.
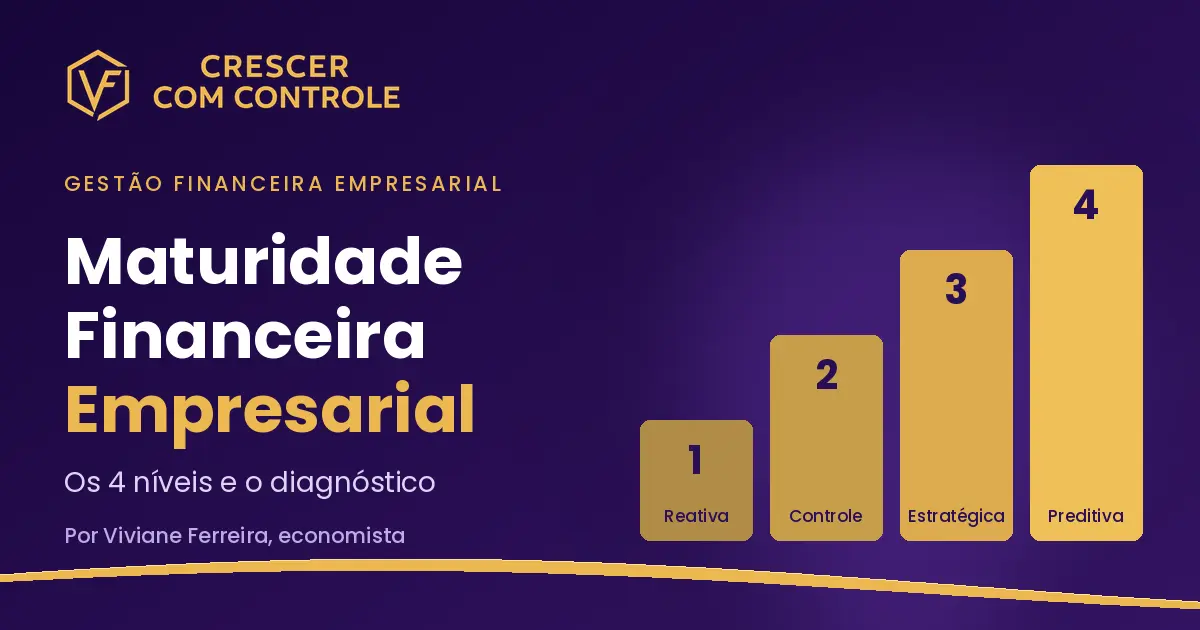
O modelo apresentado a seguir divide essa evolução em quatro níveis. Ele ajuda a identificar o estágio atual da empresa, os principais obstáculos de cada fase e os caminhos para avançar com mais segurança.
Resumo: os 4 níveis de maturidade financeira
|
Critério |
Nível 1: Reativa |
Nível 2: Controle |
Nível 3: Estratégica |
Nível 4: Preditiva |
|---|---|---|---|---|
|
Pergunta central |
Tenho dinheiro hoje? |
Para onde foi o dinheiro? |
Onde devo investir? |
O que acontece se...? |
|
Foco do tempo |
Hoje |
Passado |
Próximos 3 a 12 meses |
Múltiplos cenários |
|
Ferramentas |
Extrato bancário, planilha solta |
Fluxo de caixa, contas a pagar e receber |
DRE gerencial, orçamento, KPIs |
Forecast, simulações, BI integrado |
|
Papel do financeiro |
Pagar contas |
Registrar e controlar |
Apoiar decisões |
Antecipar riscos e orientar a estratégia |
|
Risco típico |
Falta de caixa |
Crescer sem saber o que dá lucro |
Decisões centralizadas |
Perder visão de longo prazo |
Nível 1: Gestão reativa (sobrevivência)
A empresa decide olhando o saldo bancário. O financeiro funciona apenas em modo de sobrevivência, cobrindo o caixa do dia e resolvendo problemas imediatos, sem visão do que vem pela frente.
Sinais de que você está aqui
- As decisões dependem do saldo do dia.
- Finanças pessoais e da empresa se misturam.
- Não se sabe ao certo quanto a empresa lucra por mês.
- Não há indicadores e tudo passa pelo dono.
- Atrasos de pagamento e falta de caixa são recorrentes.
Por que isso importa: sem visibilidade, a empresa paga mais caro por crédito de emergência, perde poder de negociação com fornecedores e não consegue crescer sem aumentar o risco.
Erro comum: comprar um sistema caro antes de ter rotina. Ferramenta não substitui disciplina de registro.
Principal obstáculo: a falta de rotina. Sem um momento fixo na semana para atualizar e olhar os números, nada se sustenta.
O risco para o seu negócio: é nesse nível que a empresa mais perde dinheiro sem perceber: preço abaixo do necessário, crédito caro e decisões sem informação. Sair dele costuma levar de alguns meses a um ano e depende de uma estrutura desenhada para o seu negócio, e não de modelos genéricos. Fale com a gente e descubra como sair do improviso com segurança.
Nível 2: Gestão de controle (organização)
A empresa já tem fluxo de caixa, contas organizadas e processos administrativos básicos. Sabe o que entrou e o que saiu. Porém, a análise ainda olha para o passado: o financeiro registra, mas não orienta.
Sinais de que você está aqui
- Fluxo de caixa estruturado e atualizado.
- Contas a pagar e a receber controladas.
- Poucas ou nenhuma projeção além de 30 dias.
- Não se sabe qual produto, serviço ou cliente dá mais lucro.
- Financeiro e comercial trabalham separados.
Por que isso importa: faturamento não é lucro. Sem separar custos fixos de variáveis, é comum a empresa crescer em vendas e piorar em resultado.
Erro comum: coletar muitos dados e não transformar em decisão. Todo indicador deve responder a uma pergunta ("devo contratar?", "devo reajustar?").
Principal obstáculo: transformar dados operacionais em informação gerencial.
O risco para o seu negócio: é nesse nível que muitos negócios crescem em faturamento sem crescer em lucro, e a causa raramente está à vista nos relatórios que a empresa já tem.
Nível 3: Gestão estratégica (alta performance)
O financeiro passa a participar das decisões. Os números deixam de ser só registro e orientam investimento, contratação, preço e expansão.
Sinais de que você está aqui
- Orçamento anual formal, revisado periodicamente.
- DRE gerencial fechada todo mês, com análise de desvios.
- Rentabilidade acompanhada por produto, serviço, cliente ou unidade.
- Análise de cenários antes de grandes decisões.
- Indicadores presentes nas reuniões de gestão.
Ferramentas típicas: DRE gerencial, orçamento (budget), forecast, dashboards, KPIs e análise de margem de contribuição.
Por que isso importa: é o nível em que a empresa ganha escala, mas também onde a falta de governança e a dependência do dono mais custam caro.
Erro comum: ter orçamento, mas nunca compará-lo com o realizado. Orçamento sem acompanhamento é só uma planilha.
Principal obstáculo: a profissionalização da gestão. A centralização das decisões e a ausência de governança limitam a escala.
O risco para o seu negócio: com orçamento e indicadores em uso, é comum a empresa achar que já chegou ao destino e parar de evoluir. Se as decisões continuam concentradas em poucas pessoas, a escala fica limitada e a empresa fica exposta quando o dono se ausenta ou o mercado muda.
Nível 4: Gestão preditiva e governança avançada
A gestão financeira está integrada à estratégia, apoiada por dados em tempo quase real, automação e governança consolidada. A empresa deixa de apenas reagir e passa a simular o impacto das decisões antes de tomá-las.
Sinais de que você está aqui
- Projeções financeiras robustas, com cenários otimista, base e pessimista.
- Relatórios automatizados e integrados a comercial e operações.
- Gestão de riscos estruturada (câmbio, crédito, concentração de clientes).
- Conselho, comitê ou rotina formal de governança.
- Preparação para captação, fusão, aquisição ou sucessão.
Por que isso importa: empresas lucrativas também perdem valor quando negligenciam sucessão, riscos e perpetuidade. A governança sustenta o que o resultado já conquistou.
Erro comum: investir em tecnologia e BI antes de consolidar o nível 3, ou criar comitê sem pauta e sem indicadores definidos.
Principal obstáculo: manter a visão de longo prazo.
O risco para o seu negócio: mesmo empresas lucrativas ficam expostas quando riscos de crédito, câmbio e concentração de clientes não têm responsável nem rotina de acompanhamento, e quando a sucessão fica para depois.
Como sustentar esse nível: exige governança sob medida, gestão de riscos e planejamento de longo prazo, que variam muito de uma empresa para outra.
Atenção: o nível 4 não é meta obrigatória para toda empresa. Para muitos negócios de pequeno e médio porte, consolidar o nível 3 já entrega a maior parte do ganho. Os níveis mais altos exigem investimento em tecnologia e pessoas que só se pagam quando há escala e complexidade.
Qual nível é o ideal para a minha empresa?
Não existe resposta única, mas há um caminho típico:
|
Perfil |
Meta realista |
|---|---|
|
Microempresa ou início de operação |
Sair do nível 1 e consolidar o nível 2 |
|
Pequena empresa em crescimento |
Nível 3 (DRE gerencial, orçamento e indicadores) |
|
Média empresa, com várias unidades, sócios ou captação |
Nível 3 consolidado e etapas do nível 4 |
|
Empresa se preparando para venda, fusão ou investidor |
Nível 4 |
A regra prática: suba um nível por vez. Pular etapas costuma gerar sistemas caros que ninguém usa, porque a base de registro e rotina ainda não existe.
O que muda a cada transição de nível
Subir de nível muda o que a empresa consegue enxergar e decidir, e cada transição trava em um ponto diferente.
|
Transição |
O que a empresa passa a ter |
O que costuma limitar / travar |
Prazo de referência |
|
Nível 1 para 2 |
Clareza do caixa: entradas e saídas registradas, finanças pessoais 100% separadas e contas a pagar/receber sob controle. |
Falta de rotina fixa de registro e centralização de decisões no dono. |
De alguns meses a um ano |
|
Nível 2 para 3 |
Clareza de lucro e previsibilidade: visão clara de lucratividade por produto/cliente, orçamento definido e reuniões guiadas por indicadores. |
Dificuldade em transformar registros em relatórios estratégicos e pouca integração entre comercial e financeiro. |
Em geral mais longo, pois exige mudança de cultura e hábitos de gestão |
|
Nível 3 para 4 |
Previsão e segurança: simulação de cenários futuros, análise de riscos estruturada e rotina consolidada de governança. |
Dificuldade em manter o foco no longo prazo e em justificar investimentos em sistemas, tecnologia e pessoas. |
Depende do porte e da complexidade do negócio |
Cada empresa percorre essas transições no seu próprio ritmo, conforme seu modelo de negócio, porte e momento. Por isso, o primeiro passo é um diagnóstico claro que mostre onde a sua empresa está hoje e quais pontos exigem prioridade para avançar.
Autoavaliação rápida: como está a gestão financeira da sua empresa hoje?
Marque o que já acontece na sua empresa hoje, com rotina e regularidade. Responda com sinceridade: o objetivo é enxergar o ponto de partida.
- 1. A empresa tem conta bancária própria, separada das finanças pessoais dos sócios.
- 2. O pró-labore é definido e pago de forma regular.
- 3. Todas as entradas e saídas são registradas semanalmente.
- 4. Há conciliação bancária regular (pelo menos mensal).
- 5. Existe fluxo de caixa projetado para os próximos 90 dias.
- 6. Há uma DRE gerencial fechada mensalmente.
- 7. Você conhece a margem de contribuição dos principais produtos, serviços ou clientes.
- 8. Existe orçamento anual comparado ao realizado pelo menos trimestralmente.
- 9. Os indicadores financeiros são discutidos em reuniões periódicas de gestão.
- 10. O financeiro participa das decisões de preço, investimento e contratação.
- 11. Há regras formais de aprovação de gastos e análise de riscos antes de decisões relevantes.
Cada empresa vive essa evolução de forma única, conforme seu porte, segmento e momento de mercado. Entender o ponto de partida é o que permite decisões mais rápidas, seguras e sob medida para o seu crescimento. Quer saber o que as suas respostas revelam sobre o momento do seu negócio? Fale conosco e transforme esse resultado em um plano de ação.
Indicadores e conceitos financeiros que sustentam a maturidade financeira
Fluxo de caixa x DRE: qual a diferença?
O fluxo de caixa mostra o dinheiro que entra e sai em cada data. Responde: "vou ter dinheiro para pagar as contas?"
A DRE (Demonstração do Resultado do Exercício) mostra se a empresa teve lucro ou prejuízo no período, considerando as vendas e os custos do mês em que ocorreram (regime de competência), independentemente de quando o dinheiro foi recebido ou pago.
Uma empresa pode ter lucro na DRE e faltar caixa, por exemplo, quando vende a prazo e paga fornecedores à vista. Por isso é preciso acompanhar os dois.
Margem de contribuição e ponto de equilíbrio
Margem de Contribuição = Preço de Venda − Custos e Despesas Variáveis
O que é a Margem de Contribuição?
É o valor que sobra das vendas para cobrir os custos fixos da empresa e gerar o lucro desejado.
Exemplo Prático:
Se o seu produto é vendido por R$ 100,00 e os impostos, comissões e matéria-prima somam R$ 60,00, a sua margem de contribuição é de R$ 40,00. É com esses R$ 40,00 que a sua empresa paga o aluguel, os salários e constrói o lucro real do negócio.
Ponto de Equilíbrio (R$) = Custos e Despesas Fixos ÷ Margem de Contribuição Percentual
O que é o Ponto de Equilíbrio?
É o faturamento mínimo que a sua empresa precisa atingir para "empatar" no mês, ou seja, quando o valor das vendas cobre exatamente todos os custos e despesas, sem gerar lucro nem prejuízo.
Exemplo Prático:
Se a sua empresa possui R$ 20.000,00 em custos fixos mensais (aluguel, salários, sistemas) e uma margem de contribuição de 40% (0,40):
Cálculo: R$ 20.000,00 ÷ 0,40 = R$ 50.000,00
O que esse número revela:
Faturamento de R$ 50.000,00/mês: A empresa cobre todas as contas, mas o lucro é zero.
Abaixo de R$ 50.000,00/mês: A operação roda no prejuízo
Acima de R$ 50.000,00/mês: A partir deste ponto, a empresa começa a gerar lucro real.
Ciclo financeiro e capital de giro
O ciclo financeiro mostra por quantos dias a empresa precisa financiar a operação com o próprio dinheiro:
Ciclo Financeiro (em Dias) = Prazo Médio de Estocagem + Prazo Médio de Recebimento − Prazo Médio de Pagamento
Exemplo ilustrativo: se você leva 20 dias para vender o estoque, recebe em 45 dias e paga fornecedores em 30 dias, o ciclo é 20 + 45 − 30 = 35 dias. Nesse período, você precisa de capital de giro para sustentar a operação. Quanto maior o ciclo, mais caixa é necessário para crescer.
Quais indicadores financeiros acompanhar?
|
Indicador |
O que mostra |
|---|---|
|
Saldo de caixa projetado (90 dias) |
Se haverá dinheiro para honrar compromissos |
|
Margem de contribuição por produto ou serviço |
O que realmente dá lucro |
|
Margem líquida |
Quanto sobra de cada R$ 100 vendidos |
|
Ponto de equilíbrio |
O faturamento mínimo para não ter prejuízo |
|
Ciclo financeiro |
Quantos dias de operação você financia |
|
Inadimplência |
Quanto do que foi vendido não foi pago |
|
Dívida líquida sobre EBITDA |
Em quantos anos a geração operacional (EBITDA) da empresa pagaria a dívida |
Como saber se a minha empresa está pronta para crescer?
Crescimento é um dos objetivos mais desejados pelos empresários. No entanto, crescer sem estrutura financeira pode transformar um período de expansão em uma crise de caixa.
Na prática, muitas empresas aumentam vendas, contratam equipes ou ampliam operações antes de desenvolver os controles e indicadores necessários para sustentar esse crescimento.
Por isso, a pergunta não deveria ser apenas "quanto posso crescer?", mas sim "minha empresa está preparada para crescer com controle e segurança?"
Empresas que crescem de forma consistente geralmente não são as que assumem mais riscos, mas as que têm maior capacidade de avaliar riscos antes de agir. A maturidade financeira cria essa capacidade: transforma o crescimento em uma decisão estratégica, baseada em dados, previsibilidade e geração de valor.
O que caracteriza uma gestão financeira estratégica
A gestão financeira estratégica acontece quando o financeiro deixa de apenas registrar números e passa a apoiar decisões de crescimento, rentabilidade e sustentabilidade do negócio. Ela não começa pela escolha de um sistema ou pela criação de relatórios: depende da evolução da maturidade financeira da empresa.
Na prática, as empresas que usam o financeiro como suporte à decisão apresentam cinco características:
- Informações financeiras confiáveis.
- Indicadores alinhados aos objetivos do negócio.
- Planejamento financeiro estruturado.
- Participação do financeiro nas decisões estratégicas.
- Governança e acompanhamento periódico dos resultados.
Não existe uma fórmula única. A estrutura adequada depende de porte, modelo de negócio, complexidade operacional, momento de crescimento e objetivos da empresa. Por isso, antes de implementar mudanças, o mais importante é fazer um diagnóstico que mostre quais processos, controles e indicadores precisam ser fortalecidos.
Erros mais comuns ao tentar evoluir
-
Começar pela ferramenta, não pelo processo. Um ERP sofisticado não resolve falta de registro.
-
Querer pular níveis. Orçamento e forecast sem fluxo de caixa confiável geram números sem credibilidade.
-
Medir demais. Muitos indicadores diluem o foco. Comece com poucos, que levem a decisões.
-
Não envolver o comercial. Desconto e prazo concedidos sem olhar a margem corroem o resultado.
-
Ignorar o regime tributário. Simples Nacional, Lucro Presumido e Lucro Real alteram margens e preços, e a Reforma Tributária sobre o consumo (IBS e CBS) segue em transição até 2033. Um planejamento tributário revisado periodicamente faz parte da maturidade.
-
Centralizar tudo no dono. Sem alçadas e processos, a empresa não escala.
Evoluir sozinho ou com apoio especializado?
É possível evoluir sozinho, mas o custo costuma aparecer em tempo perdido, retrabalho e decisões tomadas sobre números errados.
|
Critério |
Sozinho |
Com apoio especializado |
|---|---|---|
|
Ponto de partida |
Tentativa e erro |
Diagnóstico e plano sob medida |
|
Estrutura dos números |
Modelos genéricos |
Desenhada para o seu modelo de negócio |
|
Risco de retrabalho |
Alto |
Menor, com método e acompanhamento |
|
Disciplina de rotina |
Depende só do dono |
Acompanhamento e cobrança periódica |
|
Tempo do dono |
Muito |
Concentrado nas decisões |
Benefícios de aumentar a maturidade financeira
-
Previsibilidade: antecipar necessidades de caixa e reduzir decisões emergenciais.
-
Rentabilidade: identificar o que dá lucro e corrigir o que destrói margem.
-
Melhores decisões: menos achismo, mais base em indicadores.
-
Menos risco: maior capacidade de reagir a mudanças de mercado, juros e crédito.
-
Crescimento sustentável: expandir sem comprometer a saúde financeira.
-
Mais valor para o negócio: empresas organizadas tendem a ser mais atrativas para bancos, investidores e compradores.
Maturidade financeira e Reforma Tributária: por que as duas andam juntas
A transição do IBS e da CBS, que vai até 2033, exige da empresa justamente o que a maturidade financeira entrega: caixa projetado, margem conhecida por produto ou cliente e rotina de fechamento. Empresas nos níveis 1 e 2 tendem a sentir os efeitos antes de conseguir medi-los.
Três pontos mostram a ligação direta:
-
Caixa: o split payment muda o momento em que o tributo sai do caixa, o que afeta o ciclo financeiro e a necessidade de capital de giro.
-
Margem e preço: créditos e débitos de IBS e CBS alteram o custo e a margem de contribuição de cada produto ou serviço.
-
Operação em dois sistemas: durante a transição, o financeiro e a controladoria precisam conciliar regras antigas e novas ao mesmo tempo.
Para aprofundar cada ponto, veja os artigos da série sobre a Reforma Tributária da Crescer com Controle:
- NCG na Reforma Tributária: impacto do Split Payment e do Modelo Fleuriet
- Reforma Tributária na Controladoria: DRE, EBITDA e NCG
- Reforma Tributária no Financeiro: Impactos Operacionais, Riscos e Governança
- Reforma tributária e precificação: o que fazer para manter a margem e não perder clientes
- Consultoria Financeira para a Reforma Tributária
Perguntas frequentes
O que é maturidade financeira de uma empresa?
É o nível de organização, previsibilidade e capacidade analítica da gestão financeira. Quanto mais madura, mais o financeiro apoia decisões estratégicas, em vez de apenas pagar contas e registrar dados.
Quais são os níveis de maturidade financeira?
Neste modelo, são quatro: reativa (sobrevivência), controle (organização), estratégica (alta performance) e preditiva, com governança avançada.
O que é gestão financeira estratégica?
É quando o financeiro deixa de apenas registrar números e passa a apoiar decisões de crescimento, rentabilidade e sustentabilidade do negócio.
Quanto tempo leva para evoluir de nível?
Depende do ponto de partida e da disciplina da equipe. Em geral, sair do nível 1 para o 2 leva de alguns meses a um ano. Consolidar o nível 3 costuma exigir mais tempo, porque envolve mudança de cultura e de rotina de gestão.
Toda empresa precisa chegar ao nível 4?
Não. Para muitas pequenas e médias empresas, o nível 3 já entrega a maior parte do ganho. O nível 4 faz mais sentido em estruturas complexas, com captação, expansão, vários sócios ou preparação para venda.
Qual a diferença entre DRE gerencial e DRE contábil?
A DRE contábil segue regras fiscais e societárias. A gerencial reorganiza os números para a tomada de decisão: separa custos variáveis e fixos, mostra margem de contribuição e permite analisar produtos, clientes ou unidades.
Preciso de um sistema (ERP) para melhorar a gestão financeira?
Não no início. Primeiro vem a rotina de registro e controle. O sistema ajuda a automatizar e integrar, mas só funciona bem quando o processo já está definido.
A Reforma Tributária muda o que a empresa precisa ter em termos de maturidade financeira?
Sim. A transição do IBS e da CBS aumenta a exigência sobre projeção de caixa, margem por produto e rotina de fechamento, que são práticas dos níveis 2 e 3.
Preciso de uma consultoria para evoluir a gestão financeira?
Não é obrigatório, mas costuma acelerar o processo e evitar retrabalho. Um especialista ajuda a definir a estrutura certa para o seu modelo de negócio, implantar a rotina e manter a disciplina.
Conclusão: o primeiro passo é saber onde você está
A maturidade financeira não é um projeto com data de término, mas um processo de evolução contínua. Ele começa com um diagnóstico transparente, avança com ações práticas e bem executadas em cada nível, e se consolida com uma rotina e indicadores que realmente orientam as suas decisões.
Quer saber mais? Acesse nossa Página de Maturidade Financeira e clique em Diagnóstico Financeiro Estratégico, ou fale com a Crescer com Controle pelo telefone (11) 99157-9800.